Domain krankenversicherungen-analyse.de kaufen?
Wir ziehen mit dem Projekt
krankenversicherungen-analyse.de um.
Sind Sie am Kauf der Domain
krankenversicherungen-analyse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenversicherungen-analyse.de kaufen?
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **

Ähnliche Suchbegriffe für Lebensdauer
Top-Angebote
Produkte zum Begriff Lebensdauer:
-
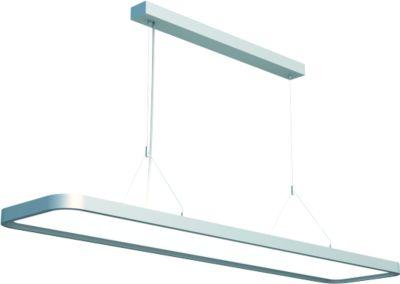
LED Pendelleuchte LED Hängeleuchte STUDIOfree, höhenverstellbar, Lebensdauer 50000 hDie LED Pendelleuchte STUDIOfree bietet dank ihrer gleichmäßigen, flimmer- und schattenfreien Lichtverteilung von 70 % direktem bzw. 30 % indirektem Licht ideale Ausleuchtungsverhältnisse für Bildschirmarbeitsplätze. Zudem ist diese aus Aluminium gefertigte LED Hängeleuchte höhenverstellbar und überzeugt mit einer LED-Lebensdauer von ca. 50000 Stunden. Hinweis: Das Leuchtmittel lässt sich wahlweise über vom Hersteller beauftragtes Servicepersonal oder vergleichbar qualifiziertes Personal austauschen. Wichtige Details: * Ideal für den Bildschirmarbeitsplatz * Gleichmäßige Lichtverteilung (70 % direkt und 30 % indirekt) * Leuchtet flimmer-, blend- und schattenfrei * Höhenverstellbar * Leistung: 60 W * Lichtstrom: 6600 lm * LED-Lebensdauer: 50000 h * Lichttemperatur: 4000 Kelvin, neutralweiß * Leuchtmittel austauschbar: wahlweise durch vom Hersteller beauftragtes Servicepersonal oder vergleichbar qualifiziertes Personal * Energieeffizienzklasse E * Material: Aluminium * Seilabhängehöhe: max. 1500 mm * Maße: L 1200 x B 260 x T 30 mm * Gewichteter Energieverbrauch der LED Lampen: 60 kwh/1000 h689,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter


-
Wie kann die Lebensdauer einer Batterie durch Analyse optimiert werden?
Die Lebensdauer einer Batterie kann durch regelmäßige Überwachung und Analyse des Lade- und Entladeverhaltens optimiert werden. Durch die Identifizierung von ineffizienten Betriebsbedingungen können Maßnahmen ergriffen werden, um die Lebensdauer zu verlängern. Außerdem kann die Verwendung von intelligenten Ladegeräten und Batteriemanagementsystemen helfen, die Batterie optimal zu nutzen. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Welche Kriterien sollten bei der Auswahl von Versicherungsbedingungen berücksichtigt werden, um den optimalen Versicherungsschutz zu gewährleisten?
Bei der Auswahl von Versicherungsbedingungen sollten die individuellen Bedürfnisse und Risiken des Versicherungsnehmers berücksichtigt werden. Zudem ist es wichtig, auf die Deckungssummen, Selbstbeteiligungen und Ausschlüsse zu achten. Eine umfassende Beratung durch einen Versicherungsexperten kann helfen, den optimalen Versicherungsschutz zu finden. **

Wie unterscheiden sich die Leistungen und Kosten verschiedener Krankenversicherungen und wie kann man diese am besten vergleichen, um die passende Versicherung zu finden?
Die Leistungen und Kosten verschiedener Krankenversicherungen können sich in Bezug auf Deckungsumfang, Selbstbeteiligung und Beitragshöhe stark unterscheiden. Um die passende Versicherung zu finden, sollte man die individuellen Bedürfnisse und Gesundheitsanforderungen berücksichtigen und die Angebote verschiedener Versicherungen sorgfältig vergleichen. Dabei können Vergleichsportale im Internet oder persönliche Beratungsgespräche mit Versicherungsvertretern hilfreich sein. **
Welche Leistungen deckt die gesetzliche Krankenkasse ab und welche zusätzlichen Leistungen sind durch private Krankenversicherungen erhältlich?
Die gesetzliche Krankenkasse deckt die Grundversorgung ab, wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Private Krankenversicherungen bieten zusätzliche Leistungen wie Chefarztbehandlung, Einzelzimmer im Krankenhaus und alternative Heilmethoden. Zudem können Versicherte individuelle Tarife und Leistungen je nach Bedarf wählen. **
Top-Angebote
Produkte zum Begriff Lebensdauer:
-
MAUL LED-Lupenleuchte CRYSTAL, 20000 h Lebensdauer, dimmbarLED-Lupenleuchte CRYSTAL, 20000 h Lebensdauer, dimmbar. Anlieferung = montiert. Leistung = 17 Watt. Leuchtmittel = LED. Anschlussspannung = 220 - 240 V. Farbe = weiß. Material = Metall, Kunststoff. Schutzart = II Eurosteckernetzteil. Energieverbrauch = 18 kWh/1000h. Anschlusskabel = 1.5 m. Lampenfuß = mit Tischklemme. Leuchtkopfbreite = 255 mm. Leuchtenkopf = drehbar, neigbar. Eigenschaft = dimmbar. Lebensdauer = 20000 Std. Lichtstrom = 1868 Lumen. Leuchtkopftiefe = 260 mm. Max. Beleuchtungsstärke = 2840 Lux. Gewicht = 3.1 kg. Lichtfarbe = tageslichtweiß. Farbtemperatur = 6500 K. Armlänge = 390 / 440 mm. Zolltarifnummer = 94052190. Herkunftsland = CHN. Bruttogewicht = 3.915 kg. Gewicht = 3.1 kg. Nachhaltigkeit = CO2-Fußabdruck berechnet. Stufenlos dimmbar. Große Linse, 234 cm². Elegant: stabiler Metallarm, sehr variabel in der Einstellung. Technisches Sicherheitskonzept Made by MAUL. Geschützt: inklusive Schutzklappe, die Sonneneinstrahlung und Verstauben verhindert. Ideal für präzise Arbeiten in Laboren, Werkstätten, technischen Büros, Arztpraxen oder im Privatbereich für Briefmarkensammler, Feinmechaniker oder als Leselupe. 2fach-Nutzen: Lupe und funktionelle Arbeitsplatzleuchte. 3-Bereichs-Schalter (links - rechts - alle Lichtquellen) im Leuchtenkopf für bequemes Schalten. 3-Dioptrien-Linse (1,75-fache Vergrößerung), 7'' x 5,2'' (17,8 x 13,2 cm), Linsenfläche 234 cm². 6500 Kelvin, tageslichtweiß. 20000 Stunden Lebensdauer der LEDs. Gewichteter Energieverbrauch 18 kWh/1000h. 2840 Lux Beleuchtungsstärke bei 35 cm Abstand, Nutzlichtstrom je Lichtquelle 1868 Lumen. Robuster Metallarm um 360° drehbar. Armlänge unten 39 cm, oben ca. 44 cm, Höhe in normaler Arbeitsstellung 42 cm. Leuchtenkopf ca. 25,5 x 26 cm, dreh- und neigbar. Dreidimensional verstellbarer Leuchtenkopf. Alle Schalter am Leuchtenkopf für bequemes An- und Ausschalten. Klemmfuß aus kunststoffumspritztem Metall (Klemmweite bis 6,3 cm). Umweltschonende und sichere Verpackung, recycelbar. Leuchte enthält eingebaute LED-Lampen. Die Lampen können nicht ausgetauscht werden.329,63 €*Versand: 11,78 €Sichere Weiterleitung zum Anbieter
-
LED Pendelleuchte LED Hängeleuchte STUDIOfree, höhenverstellbar, Lebensdauer 50000 hDie LED Pendelleuchte STUDIOfree bietet dank ihrer gleichmäßigen, flimmer- und schattenfreien Lichtverteilung von 70 % direktem bzw. 30 % indirektem Licht ideale Ausleuchtungsverhältnisse für Bildschirmarbeitsplätze. Zudem ist diese aus Aluminium gefertigte LED Hängeleuchte höhenverstellbar und überzeugt mit einer LED-Lebensdauer von ca. 50000 Stunden. Hinweis: Das Leuchtmittel lässt sich wahlweise über vom Hersteller beauftragtes Servicepersonal oder vergleichbar qualifiziertes Personal austauschen. Wichtige Details: * Ideal für den Bildschirmarbeitsplatz * Gleichmäßige Lichtverteilung (70 % direkt und 30 % indirekt) * Leuchtet flimmer-, blend- und schattenfrei * Höhenverstellbar * Leistung: 60 W * Lichtstrom: 6600 lm * LED-Lebensdauer: 50000 h * Lichttemperatur: 4000 Kelvin, neutralweiß * Leuchtmittel austauschbar: wahlweise durch vom Hersteller beauftragtes Servicepersonal oder vergleichbar qualifiziertes Personal * Energieeffizienzklasse E * Material: Aluminium * Seilabhängehöhe: max. 1500 mm * Maße: L 1200 x B 260 x T 30 mm * Gewichteter Energieverbrauch der LED Lampen: 60 kwh/1000 h689,01 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **
-
Wie kann die Lebensdauer einer Batterie durch Analyse optimiert werden?
Die Lebensdauer einer Batterie kann durch regelmäßige Überwachung und Analyse des Lade- und Entladeverhaltens optimiert werden. Durch die Identifizierung von ineffizienten Betriebsbedingungen können Maßnahmen ergriffen werden, um die Lebensdauer zu verlängern. Außerdem kann die Verwendung von intelligenten Ladegeräten und Batteriemanagementsystemen helfen, die Batterie optimal zu nutzen. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
Ähnliche Suchbegriffe für Lebensdauer
-
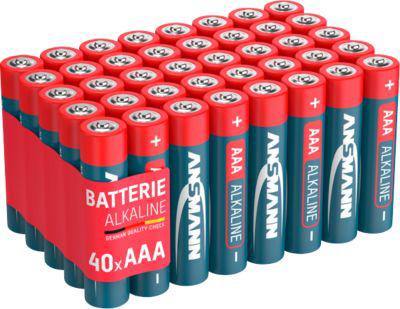
Alkaline Batterien Ansmann, Micro AAA, 7 Jahre Lebensdauer, 40 StückDie Alkaline Batterien von Ansmann zeichnen sich durch eine hohe Lebensdauer von 7 Jahren und eine präzise Energieabgabe für den Betrieb von verschiedenen Geräten im Alltagsgebrauch, etwa Fernbedienungen oder Weckern, aus. Sie wurden erfolgreich auf elektrische, thermische, geometrische und mechanische Anforderungen geprüft. 40 Stück je Packung, wahlweise als Mignon AA oder Micro AAA erhältlich. Weitere Details: • Besonders hohe Lebensdauer • Ideal für den alltäglichen Gebrauch • Varianten: Mignon AA oder Micro AAA • Anzahl: 40 Stück pro Packung19,03 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Welche Kriterien sollten bei der Auswahl von Versicherungsbedingungen berücksichtigt werden, um den optimalen Versicherungsschutz zu gewährleisten?
Bei der Auswahl von Versicherungsbedingungen sollten die individuellen Bedürfnisse und Risiken des Versicherungsnehmers berücksichtigt werden. Zudem ist es wichtig, auf die Deckungssummen, Selbstbeteiligungen und Ausschlüsse zu achten. Eine umfassende Beratung durch einen Versicherungsexperten kann helfen, den optimalen Versicherungsschutz zu finden. **
-
Wie unterscheiden sich die Leistungen und Kosten verschiedener Krankenversicherungen und wie kann man diese am besten vergleichen, um die passende Versicherung zu finden?
Die Leistungen und Kosten verschiedener Krankenversicherungen können sich in Bezug auf Deckungsumfang, Selbstbeteiligung und Beitragshöhe stark unterscheiden. Um die passende Versicherung zu finden, sollte man die individuellen Bedürfnisse und Gesundheitsanforderungen berücksichtigen und die Angebote verschiedener Versicherungen sorgfältig vergleichen. Dabei können Vergleichsportale im Internet oder persönliche Beratungsgespräche mit Versicherungsvertretern hilfreich sein. **
-
Welche Leistungen deckt die gesetzliche Krankenkasse ab und welche zusätzlichen Leistungen sind durch private Krankenversicherungen erhältlich?
Die gesetzliche Krankenkasse deckt die Grundversorgung ab, wie Arztbesuche, Medikamente und Krankenhausaufenthalte. Private Krankenversicherungen bieten zusätzliche Leistungen wie Chefarztbehandlung, Einzelzimmer im Krankenhaus und alternative Heilmethoden. Zudem können Versicherte individuelle Tarife und Leistungen je nach Bedarf wählen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.