Domain krankenversicherungen-analyse.de kaufen?
Wir ziehen mit dem Projekt
krankenversicherungen-analyse.de um.
Sind Sie am Kauf der Domain
krankenversicherungen-analyse.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenversicherungen-analyse.de kaufen?
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **

Ähnliche Suchbegriffe für Untergeschosse
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **


Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
Welche Kriterien sollten bei der Auswahl von Versicherungsbedingungen berücksichtigt werden, um den optimalen Versicherungsschutz zu gewährleisten?
Bei der Auswahl von Versicherungsbedingungen sollten die individuellen Bedürfnisse und Risiken des Versicherungsnehmers berücksichtigt werden. Zudem ist es wichtig, auf die Deckungssummen, Selbstbeteiligungen und Ausschlüsse zu achten. Eine umfassende Beratung durch einen Versicherungsexperten kann helfen, den optimalen Versicherungsschutz zu finden. **
Top-Angebote
Produkte zum Begriff Untergeschosse:
-
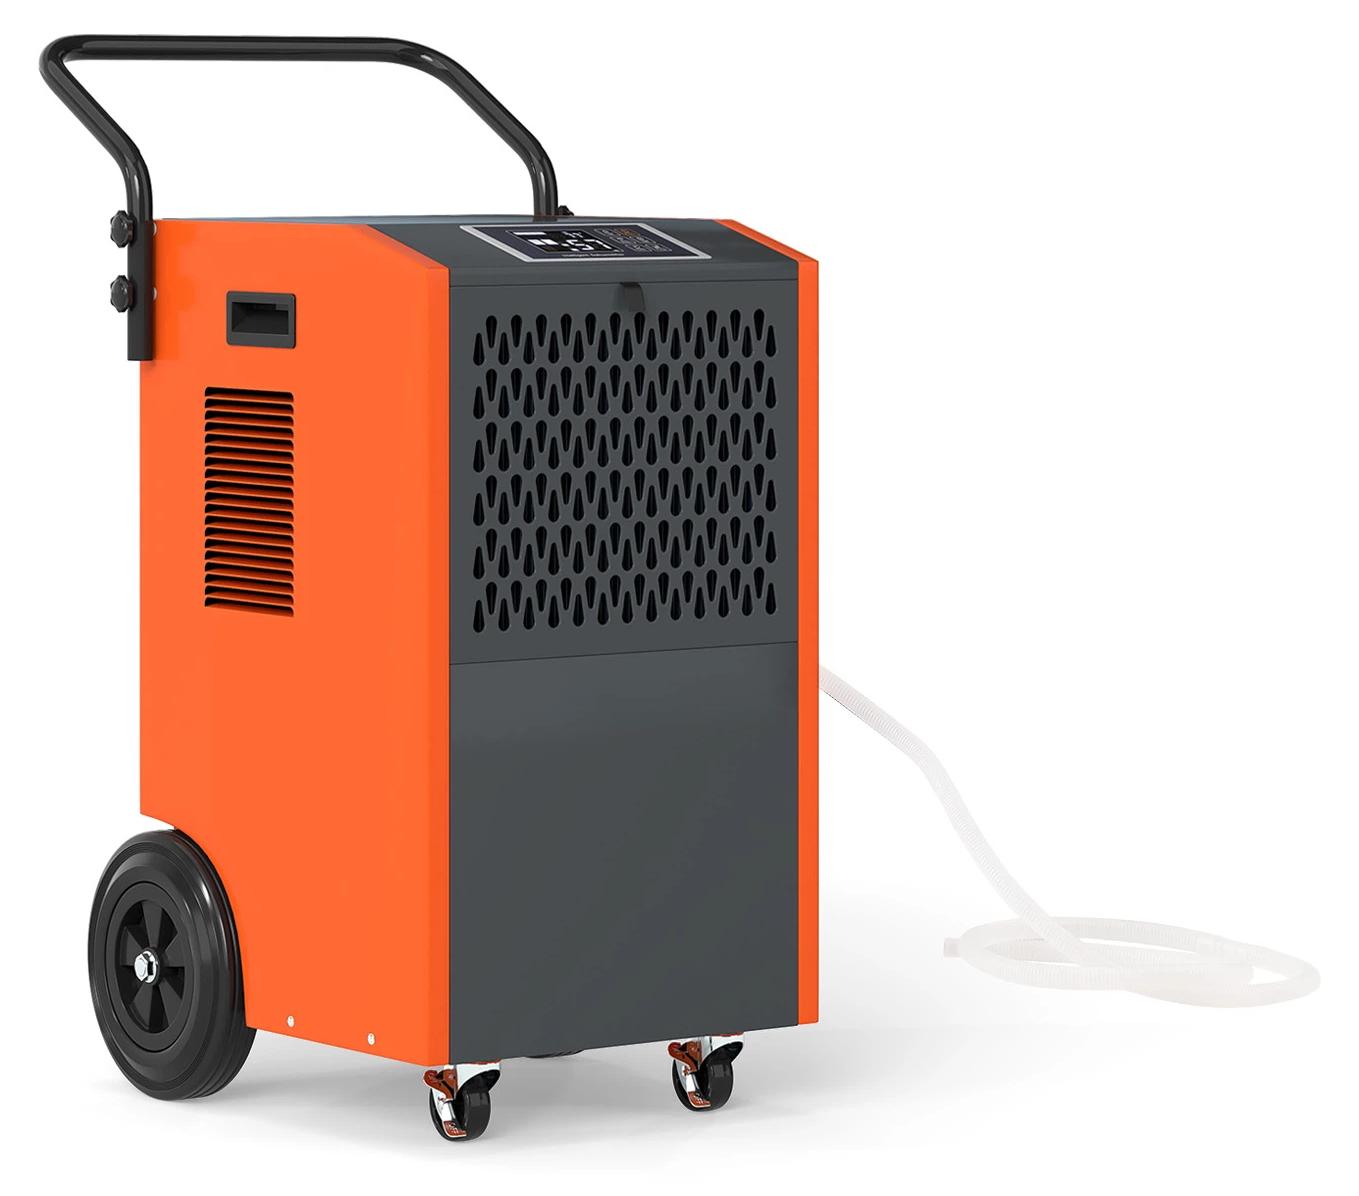
KOMFOTTEU Professioneller elektrischer Luftentfeuchter, 73 l/Tag, Luftentfeuchter, 24-Stunden-Timer, zur Entfeuchtung von Räumen bis zu 695 m³, für Garagen, Keller, Untergeschosse, Wohnhäuser (Orange)Attribute:AN ALLE RAUMKLIMABEDINGUNGEN ANGEPASSTE ENTFEUCHTUNGSLEISTUNG: Dieser professionelle Luftentfeuchter passt sich automatisch an die Umgebungsbedingungen an: Bei 27 °C und 60 % r. F. entfeuchtet er im täglichen Betrieb 30 l/Tag und erreicht bei extremer Luftfeuchtigkeit bis zu 73 l/Tag bei 35 °C und 90 % r. F. Dieses Gerät behandelt effizient große Luftmengen von bis zu 695 m³ und sorgt so unter allen Umständen für ein gesundes Raumklima.INTELLIGENTER SCHUTZ FÜR MAXIMALE ZUVERLÄSSIGKEIT: Dieser elektrische Luftentfeuchter verfügt über ein mehrstufiges Sicherheitssystem: Die automatische Abtauung verhindert bei kaltem Wetter die Bildung von Eis an den Heizschlangen, während eine Schutzvorrichtung gegen extreme Temperaturen das Gerät automatisch abschaltet, wenn die Temperatur 38 °C übersteigt oder unter 5 °C fällt. Absolute Sorglosigkeit, egal ob im Keller, im Lager, in der Fabrik oder zu Hause.VOLLSTÄNDIGE KONTROLLE MIT INTUITIVEM BEDIENFELD: Das digitale Bedienfeld dieses prof449,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 4000€Geräteschutz bis 4.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 4.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...429,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 6500€Geräteschutz bis 6.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 6.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...599,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 17500€Geräteschutz bis 17.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 17.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden?
Häufige Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Geschäftsgebäuden sind als Lager- oder Abstellräume, als Fitnessstudios oder Wellnessbereiche sowie als Parkplätze oder Tiefgaragen. Manchmal werden Untergeschosse auch als Wohnräume oder Büros genutzt, insbesondere in urbanen Gebieten mit begrenztem Platzangebot. In einigen Fällen dienen Untergeschosse auch als Technik- oder Versorgungsräume für das Gebäude. **
-
Was sind einige typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden?
Typische Nutzungsmöglichkeiten für Untergeschosse in Wohn- und Gewerbegebäuden sind beispielsweise Lager- und Abstellräume, Parkplätze oder Tiefgaragen. Außerdem können hier Fitnessstudios, Wellnessbereiche oder Schwimmbäder untergebracht werden. Auch Büro- oder Praxisräume sowie Gastronomiebetriebe sind im Untergeschoss denkbar. **
-
Was sind die üblichen Verwendungszwecke für Untergeschosse in Wohnhäusern und Gebäuden?
Untergeschosse werden oft als zusätzlicher Wohnraum genutzt, z.B. als Schlafzimmer, Büro oder Gästezimmer. Sie dienen auch als Lagerräume für Gegenstände, die nicht regelmäßig benötigt werden. Zudem können Untergeschosse als Hobbyräume, Fitnessstudios oder Waschküchen genutzt werden. **
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherungsnehmers. Die Leistungen, die im Rahmen der Policen angeboten werden, können je nach Versicherungsunternehmen und Policentyp variieren, z.B. können einige Krankenversicherungen zusätzliche Leistungen wie Zahnbehandlungen oder alternative Medizin abdecken, während andere dies nicht tun. **
Ähnliche Suchbegriffe für Untergeschosse
-
Versicherung bis 1000€Geräteschutz bis 1.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 1.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 2000€Geräteschutz bis 2.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 2.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 100€Geräteschutz bis 100 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 100 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche verschiedenen Arten von Policen gibt es und wie unterscheiden sie sich voneinander in Bezug auf Versicherungsschutz, Prämien und Leistungen?
Es gibt verschiedene Arten von Versicherungspolicen, darunter Lebensversicherungen, Krankenversicherungen, Autoversicherungen und Hausratversicherungen. Jede Art von Police bietet unterschiedliche Arten von Versicherungsschutz, z.B. Lebensversicherungen bieten finanziellen Schutz im Todesfall, während Autoversicherungen Schutz bei Unfällen bieten. Die Prämien variieren je nach Art der Police und den individuellen Risikofaktoren des Versicherten, z.B. Alter, Gesundheitszustand oder Fahrverhalten. Die Leistungen, die im Schadensfall erbracht werden, hängen ebenfalls von der Art der Police ab, z.B. ob es sich um eine Einmalzahlung bei Tod oder um die Deckung von Arztkosten handelt. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Welche Faktoren bestimmen die Höhe der Prämie in den Versicherungsbedingungen? Welche Leistungen sind in den Versicherungsbedingungen enthalten?
Die Höhe der Prämie wird durch Faktoren wie Alter, Gesundheitszustand und Deckungsumfang bestimmt. In den Versicherungsbedingungen sind Leistungen wie Krankenhauskosten, Arzthonorare und Medikamente enthalten. Zusätzliche Leistungen können je nach Versicherungsvertrag variieren. **
-
Welche Kriterien sollten bei der Auswahl von Versicherungsbedingungen berücksichtigt werden, um den optimalen Versicherungsschutz zu gewährleisten?
Bei der Auswahl von Versicherungsbedingungen sollten die individuellen Bedürfnisse und Risiken des Versicherungsnehmers berücksichtigt werden. Zudem ist es wichtig, auf die Deckungssummen, Selbstbeteiligungen und Ausschlüsse zu achten. Eine umfassende Beratung durch einen Versicherungsexperten kann helfen, den optimalen Versicherungsschutz zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.